Sale-Leaseback Schweiz: Kapital aus der Betriebsliegenschaft freisetzen
Kapital freisetzen, Standort behalten: Wie Schweizer Unternehmen mit einem Sale-Leaseback ihre Betriebsliegenschaft verkaufen, langfristig zurückmieten und das Kapital ins Kerngeschäft investieren.
8 Min. Lesezeit | Oktober 2026 | Gewerbe- und Investmentimmobilen
Das Wichtigste in Kürze
Warum ist Sale-Leaseback für Schweizer Unternehmen relevant
Für viele Unternehmen ist die Betriebsliegenschaft der grösste Kapitalblock der Bilanz - und jener, der am wenigsten zur Rendite des Kerngeschäfts beiträgt. Solange langfristiges Geld fast nichts kostete, fiel das kaum ins Gewicht.
Das ändert sich. Der Durchschnittssatz für 10-jährige Festhypotheken liegt wieder über 2%, und Kreditgeber erwarten weiteren Aufwärtsdruck bei langen Laufzeiten (finews.ch). Allein im Juli und September 2026 haben zwei Schweizer Industrieunternehmen ihre Hauptsitze im Sale-Leaseback veräussert. Solche Transaktionen setzen Wert frei: Ein Unternehmen kann Schulden abbauen, das Geschäft ausbauen, Dividenden ausschütten oder das Kapital anderweitig produktiver einsetzen, als wenn es gebunden bleibt.
Ein Franken in einer neuen Maschine erwirtschaftet meist mehr als ein Franken in Ihrem Gebäude.
Was ist ein Sale-Leaseback?
Ein Sale-Leaseback (auch Sale-and-Leaseback) ist eine Transaktion, bei der ein Unternehmen eine selbst genutzte Liegenschaft verkauft und sie gleichzeitig langfristig zurückmietet. Kauf- und Mietvertrag werden als Paket verhandelt und am selben Tag vollzogen; betrieblich ändert sich nichts.
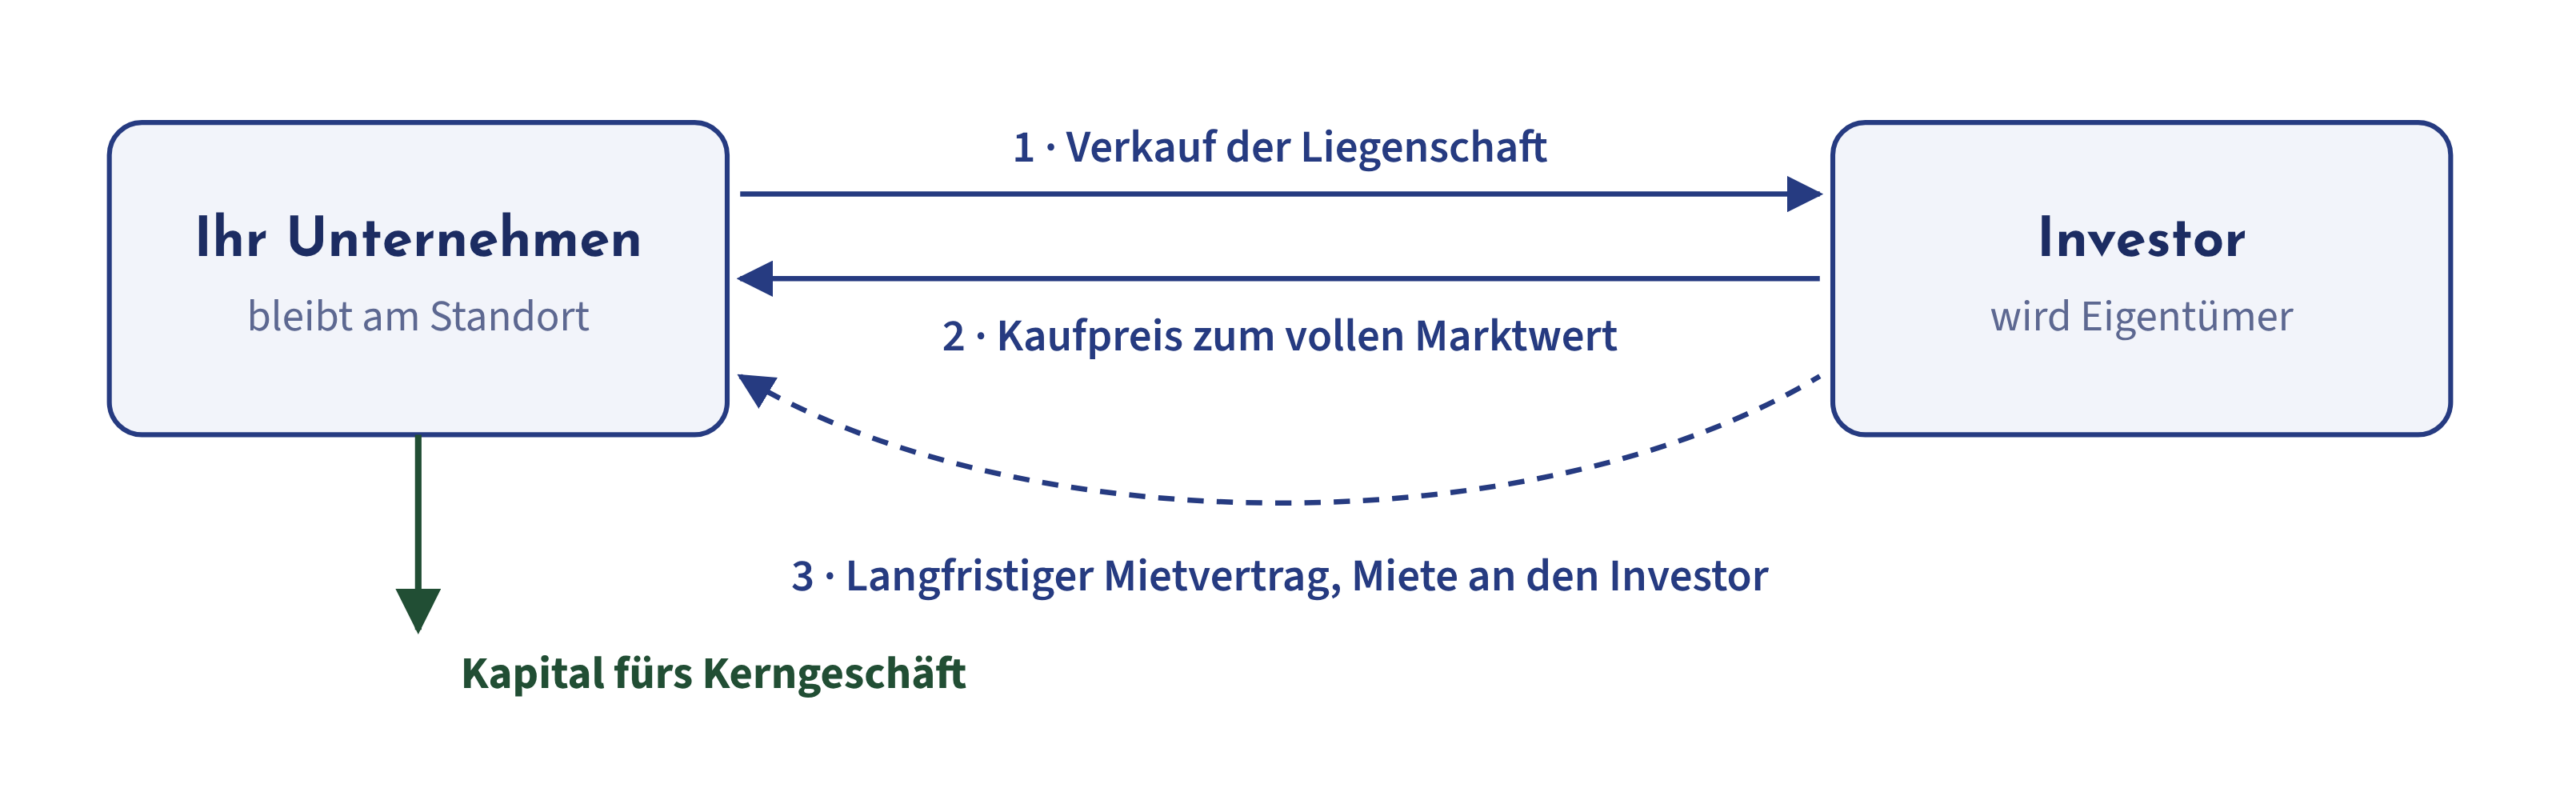
Drei Merkmale unterscheiden es von klassischer Fremdfinanzierung:
Voller Marktwert statt Belehnungsquote
Eine Bank finanziert nur einen Teil des Werts; der Verkauf realisiert den ganzen Wert, inklusive der Wertsteigerung.
Preis und Miete sind eine Gleichung
Der Kaufpreis ergibt sich aus der kapitaliserten Miete. Ein höherer Preis bedeutet eine höhere Miete.
Ihre Bonität ist das Investitionsobjekt
Starke Bonität und lange Laufzeit senken die geforderte Rendite des Investors und heben den Preis.
Aus der Praxis
Zwei Schweizer Transaktionen in 2026
Kauf Preis in CHF Mio.
Verkauf an einen kotierten Immobilienfonds, September 2026
Jahre Mietdauer
12 Jahre fest,
Optionen auf bis zu 10 weitere Jahre
Jahre Triple-Net-Mietvertrag
Zweites Beispiel, Produktionsareal Graubünden, zwei Optionen à 10 Jahre
Wie viel Kapital wird frei? Beispiel bei CHF 15 Mio. Marktwerkt
- Hypothek (Beispiel: 60% Belehnung)60%
- Sale-Leaseback (voller Marktwert)100%
Bei einer Belehnung von 60% werden rund CHF 9 Mio. frei, welche Sie für Ihr Unternehmen verwenden können.
Durch den Sale-Leaseback erhalten Sie den vollen Marktwert, sprich CHF 15 Mio. und können diesen für Investitionen im Kerngeschäft, Dividenden etc. verwenden.
Wie verändert das Zinsumfeld 2026 die Rechnung?
Der SNB-Leitzins liegt seit Juni 2025 bei 0%, doch langfristige Finanzierungen werden wieder teurer.
SNB-Leitzins
unverändert seit Juni 2025
Festhypothek 5 Jahre
+14 Bp. seit Juni 2026
Festhypothek 10 Jahre
wieder über 2%
Und die Zinswende könnte weitergehen: Die UBS hält eine Erhöhung des SNB-Leitzinses im Jahr 2027 für möglich. Genau hier setzt ein Sale-and-Leaseback an. Für Eigennutzer heisst das:
- Gebundenes Eigenkapital wird teurer. Jeder Franken im Gebäude muss sich gegen seine Alternativrendite im Kerngeschäft oder anderesweitig rechtfertigen.
- Das Refinanzierungsrisiko wird real. Eine Hypothek, die 2028 ausläuft, wird in einem Markt neu bepreist, den heute niemand kennt
- Belegungskosten fixieren und stabilisieren, Investoren stabile Erträge bieten. Pensionskassen, Versicherungen und Immobilienfonds suchen lange, indexierte Cashflows während Unternehmen Sicherheit, Planbarkeit und Budgetklarheit wollen.
Warum schafft ein langfristiger Mietvertrag Planungssicherheit?
Ein gut verhandelter Mietvertrag ist ein Festpreisvertrag für Ihr Unternehmen.
- Planbare Kosten. Bei Geschäftsräumen ist eine Indexmiete auf Basis des Landesindex der Konsumentenpreise zulässig, wenn der Vertrag mindestens fünf Jahre läuft. Eine Staffelmiete fixiert die Erhöhungen ab drei Jahren Laufzeit im Voraus.
- Keine Refinanzierungsklippe. Keine Belehnungstests, keine Amortisation, keine Neuverhandlung mit dem Kreditkomitee, kein laufendes Reporting an Kreditgeber.
- Begrenztes Inflationsrisiko. Caps, Floors oder eine Teilindexierung (z.B. 80% des Index) machen ein offenes Risiko zu einem begrenzten.
- Gesicherte Nutzung. Die Vormerkung des Mietvertrags im Grundbuch bindet jeden künftigen Eigentümer.
- Operative Kontrolle. Verlängerungsoptionen sowie Ausbau- und Erweiterungsrechte sichern die Kontrolle eines Eigentümers ohne dessen Kapitalbindung.
Die Kehrseite: Ein fester Vertrag schützt auch den Investor. Laufzeit und Optionen verdienen daher ebenso viel Aufmerksamkeit wie der Preis.
Welche Vorteile hat ein Sale-Leaseback für Ihr Unternehmen?
Kapital für das nutzen, was Ihr Unternehmen voranbringt - ohne neue Schulden und ohne den Standort aufzugeben.
Neue Maschinen und Anlagen
Modernisierung der Produktion, Automatisierung, mehr Kapazität.
Finanzielle Stärke
Schuldenabbau und eine Liquiditätsreserve für unsichere Zeiten.
Innovation
Forschung und Entwicklung, neue Produkte, Digitalisierung.
Nachfolge
Vor Unternehmensverkauf kann die Abtrennung der Immobilie den Gesamtwert erhöhen
Wachstum
Akquisitionen, neue Märkte erschliessen, zusätzliche Standorte eröffnen.
Bessere Bilanz
Mehr liquide Mittel, weniger Sachanlagen - relevant für Banken und andere Stakeholder
Welche Risiken hat ein Sale-Leaseback?
- Verzicht auf Wertsteigerung: Künftige Wertgewinne der Immobilie fliessen an den Investor.
- Höhere laufende Kosten: Die Miete liegt meist über dem Hypothekarzins.
- Weniger Flexibilität: Ein vorzeitiger Ausstieg wird teuer.
- Unterhalt und Investitionen: Bei einem Triple-Net-Vertrag trägt der Mieter Unterhalt, Versicherung und Ersatzinvestitionen.
- Steuerliche Realisierung: Stille Reserven werden auf einen Schlag versteuert.
- Ende der Laufzeit: Ohne Verlängerungsoptionen verhandeln Sie aus einer schwachen Position.
Keines dieser Risiken ist ein Ausschlussgrund; jedes lässt sich vor der Unterzeichnung im Mietvertrag verhandeln.
Wie läuft ein Sale-Leaseback ab – und wie begleiten wir Sie?
Ein Sale-and-Leaseback ist kein Standardprodukt. Entscheidend ist, dass Kaufpreis und Mietvertrag zu Ihren Unternehmenszielen passen. Als Immobilienberater begleiten wir Sie durch den gesamten Prozess. Ihr Betrieb läuft während des gesamten Prozesses unverändert weiter.
Ziele klären
Wir besprechen mit Ihnen, wofür das Kapital eingesetzt werden soll und wie lange Sie den Standort benötigen.
Wert ermitteln
Wir schätzen den Marktwert Ihrer Liegenschaft und zeigen, welche Kombinationen aus Kaufpreis und Miete realistisch sind.
Mietvertrag gestalten
Laufzeit, Verlängerungsoptionen, Mietanpassung und Erweiterungsrechte. Damit Ihr Betrieb langfristige Planungssicherheit hat.
Investoren ansprechen
Wir präsentieren Ihre Liegenschaft investoren lokal, national und international, darunter an Pensionskassen, Versicherungen und Immobilien fonds
Abschluss begleiten
Von der Prüfung durch den Käufer bis zur Beurkundung koordinieren wir alle Beteiligten, inklusive Ihrer Treuhänder und Anwälte.
Für welches Unternehmen eignet sich ein Sale-Leaseback?
Fünf Fragen geben eine erste Orientierung. Wer drei oder mehr Fragen mit Ja beantwortet, sollte die Option durchrechnen lassen. Gerne prüfen wir mit Ihnen unverbindlich, ob sich ein Sale-Leaseback für Ihre Gewerbe- und Investmentimmobilien rechnet.
Beantworten Sie die Fragen für eine erste Einschätzung.
Häufige Fragen zum Sale-Leaseback
Was ist der Unterschied zwischen (1) einem Sale-Leaseback und (2) einer Hypothek?
Eine Hypothek belehnt nur einen Teil des Liegenschaftswerts und muss periodisch refinanziert werden. Ein Sale-Leaseback realisiert den vollen Marktwert und ersetzt Zins und Amortisation durch eine vertraglich fixierte Miete.
Wofür können Unternehmen das freigesetzte Kapital einsetzen?
Typisch sind neue Maschinen und Anlagen, Automatisierung, Forschung und Entwicklung, Akquisitionen, Schuldenabbau oder eine Liquiditätsreserve - also Investitionen ins Kerngeschäft statt ins Gebäude.
Was ändert sich nach dem Verkauf für den Betrieb?
Nichts. Das Unternehmen bleibt am Standort, mit denselben Mitarbeitenden und Anlagen. Ein langfristiger Mietvertrag sichert die Nutzung, auch wenn die Liegenschaft später den Eigentümer wechselt.
Wie lange läuft der Mietvertrag bei einem Sale-Leaseback?
In der Schweiz sind feste Laufzeiten von 10 bis 20 Jahren üblich, ergänzt um Verlängerungsoptionen. Die Laufzeiten werden jedoch zwischen Ihnen und dem Käufer nach Ihren Bedürfnissen vereinbart.
Wie wird der Kaufpreis bei einem Sale-Leaseback bestimmt?
Der Kaufpreis wird in der Regel aus der kapitalisierten Miete abgeleitet: Jahresmiete geteilt durch die Zielrendite des Investors. Bonität des Unternehmens und Mietdauer beeinflussen den Preis massgeblich.
Kann die Miete bei einem Sale-Leaseback an die Teuerung gekoppelt werden?
Ja. Bei geschäftsräumen ist eine Indexmiete auf Basis des Landesindex der Konsumentenpreise (LIK) zulässig, wenn der Vertrag mindestens fünf Jahre läuft.
Welche Liegenschaften eignen sich für einen Sale-Leaseback?
Vor allem Produktions- und Logistikliegenschaften, Hauptsitze und Betriebsgeäu
Was bedeutet ein Sale-Leaseback für Ihr Unternehmen?
Wir prüfen mit Ihnen unverbindlich, ob und wie sich die Option für Ihre Gewerbe- und Investmentimmobilie rechnet.